9月15日(日):xBid_The Top(Scalping)版 実売買結果など実態をお見せします!
 xbid
皆さんこんにちわ。
ここ1ヶ月前頃から超多忙を極める状態になっています。
xBid_The Topで新規採用したScalping売買ロジックを目ざとく見つけた海外の法人顧客さんからお話が具体化してきていまして、様々な要望などのお話が進行中で、輪をかけて超多忙に陥っています。
なかなか、日々のブログアップに避ける時間が限られてしまっています。
当面はこの様な超多忙の日々が継続するものと思います。
何とか、ブログに割く時間を見つけて継続アップしていきたいと考えています。
今日は先程少し間が空きましたので、数日ぶりのブログ更新が出来ます。
本日のブログは、現在最新のxBid The Top版を使用して当Laboで複数台の実売買動作検証を継続していっていますが、その中の1台(ランダムに目に入ったPCのものです)をランダムに取り上げて楽天証券実売買結果での損益結果をコピーしてきましたので、それをベースに検証して参ります。
まずは以下ご確認下さい。
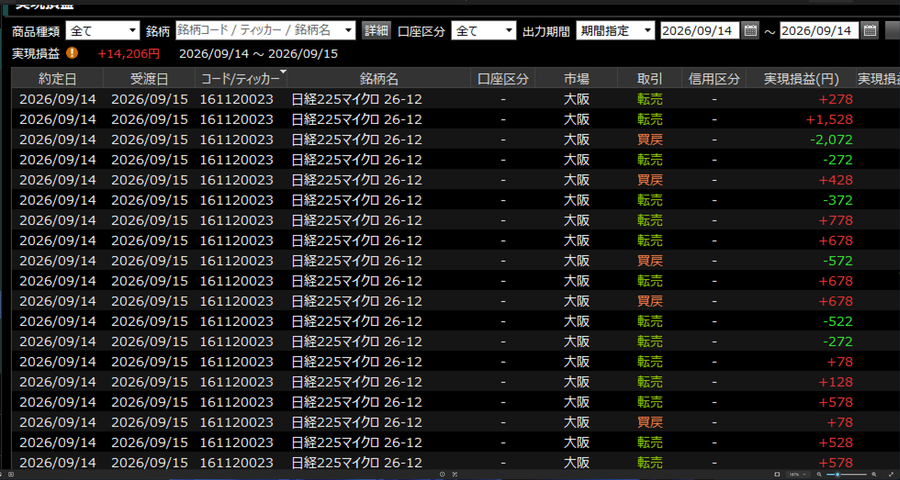
リサイズされてしまい縮小され見難いですが、実現損益結果の+¥14,206がご確認頂けると思います。
この実売結果は、9月14(月)のデイ/ナイトの売買結果合計です。
先ほど前日の売買結果としてコピーしてきたものです。
全てのLabo検証用複数台PCはマイクロ1枚で実売買検証を継続していっています。
通常ではミニ1枚での実売買を行うユーザーさんが多数だと思いますので、この結果をミニ1枚に換算しますと+¥142,060と単純換算できますが、ミニはマイクロに比して手数料割合が少なくなっていますので、ミニ1枚での売買結果では現実としては、¥150,000程度の利益額になっていると思います。
これが実際に実売買で廻っている1日分の売買結果です。
スキャルピング売買が行われるコードになっていますので、売買回数の実態は、デイセッションで合計61回、ナイトセッションで合計70回の実績でした。
ですので、1日の合計売買回数は 61+70=131回になります。
マイクロとミニでは売買手数料が異なります、なので、131回分の手数料の差額もかなりの額になります。
この売買回数に関して、ご覧の方々は、どの様な感想を抱かれますか?
多すぎる? 多い? こんなもんか? 少ないともうよ、 等など、どれでしょうか?
Scalping売買に関して、現在の一般的な認識では、おもに大手のプロ投資集団で大型パソコン、大容量光回線、大容量が扱えるネットワーク機器、などを使用した環境下で、殆どFX売買で使用されている手法の様です。
ミリ秒単位での高速売買に耐えうる環境で使用されています。
超高速で売り/買いを繰り返して損益を積み上げていく方式で、売買回数は凄い回数に上ると思います。
一方で、私共の一般家庭では、ネットワーク系では比較にもなりません。
ましてやマンション等でのネット環境は光ファイバーの各部屋直通配線などは到底実現不可能です。
この様な一般ネット環境、汎用PCやWindows/Macなどの汎用OS,この様な環境下でスキャルピング売買を具現化する為の最適解が現時点でのxBid The Topに格納されているScalping動作コードだと理解しています。
セッションでの売買回数は平均で最低でも50回以上となります。
1日当たりに換算すると平均で100回を下回ることは殆どありません。
この売買回数は、勿論ではあります、Scalping動作に関する初期設定値によって違ってはきます。
日々勝率70%以上、週勝率80%~100%、月間勝率100%、年間勝率100%、この様な実績が達成できているScalping売買での初期設定値は上記の様な回数を示しているのが実態です。
勿論、売買回数をもっと減らして(手数料も減少します)、例えばセッション10回程度まで回数を減らして廻す様な初期設定値も可能です。
私共のこれまでの売買分析結果では、回数が増えるに従って損益pt数字はアップしていく傾向が出ています。
損益pt数字は増加しますが、注意点も出てきます。
当然実売買を行うと、一回当たりの売買でのスリッページとか手数料総額も増加します。
最新のxBid The top版ではスリッページが起こりにくい発注方式や改善を ”ほぼ極限まで” 追求してきています。
実際の売買を行いながら、スリッページ減少の最適コード改修を何度も何度も繰り返し改善して、現在に至っています。
従ってxBidから出る実際の発注のタイミングや発注方式に関してのスリッページはほぼ無視できる程度まで詰めることが出来ています。
ですが、実際の売買では、損場の急変/激変、板枚数の減少時間帯での売買、とかスリッページが相場の変化で必然的に起こる事も結構な頻度で有り得ます。
ですので、お解りのように、単純に売買回数を増加させ(Scalping売買を細かく行わせる)利益額ptが増加しても他のマイナス要因で損益額としては減少してしまう、この様な事も実際に起こります。
損益数字のptと実際の損益額とのバランスが丁度ピークになりそうな、おおよその回数が存在している、という事なのです。
この損益額のピーク値は実際に各セッションで売買を行った結果の中から分かってくるものです。
バックテストや単なる数値だけでの検証では無理だと思います。
時間をかけて実売買動作を繰り返した結果から得られるものです。
私共のLaboでは複数台が常に実意売買を継続してきています。
初期設定値を一切変更すること無く、ほぼ1年以上日々のデータを積み上げてきています。
ですので、膨大な売買結果の実データを使用して、多方面にわたる分析をおこなってきました。
そこでの知見を生かしながら、都度、ソースコードを改善して現在に至っている訳です。
この様な忍耐強い実売買結果を日々積み重ねて、現在の最新xBid The Top版が出来上がったのです。
実は先日お付き合いしているプログラマーの方2名と実際のxBidコードを開示して意見交換した時があったのですが、お二人ともに株式相場には経験の疎い方たちですが、高速で自動売買を繰り返すスキャルピング動作で、デイセッションや、特に、ナイトセッションの数時間にも及ぶ長丁場で、コードロジックはもとより、全く動作停止などすること無く淡々と自動コードが継続できている事自体が称賛に値するものですね、と驚き共にこの様な共通の感想を述べられていました。
いずれにしても、汎用ネット環境、汎用PC/OSなどでの環境下で、これまでの日経225での自動売買ソフトでは存在し得なかったスキャルピング売買を行う自動売買ソフトが初めて誕生した、という事になりました。
スキャルピングの売買ロジックは、JhonNash氏が発案した Nash均衡論 に更に一歩近づいたほぼ理想的な株式相場での自動売買ソフトに仕上がっていると思います。
JohnNash氏はハトの複雑な動きを見てNash均衡論を確立されましたが、これを相場に見做して、相場の動きにマッチさせたスキャルピング売買ロジックが xBid The Top のスキャルピングロジックという事になります。
なので、相場が急変しようが、レンジ内で細かに売買を繰り返す相場だろうが、適切にロスカットを挟みながら、まるで我動じずとばかり、少しずつ利益を積み上げていきます。
この様な特徴を持つ、xBid スキャルピング版を是非とも体感して頂きたいと思います。
多くの投資家の方に体感していただきたく、完全無償頒布 としています。
無償配布は、現在お申込み期間中です。
9月18日までの期間内で数量限定すので、お早めのお申込みをお勧め致します。
==============================================


 にほんブログ村
Follow me!


